조정대상지역에서 집을 갈아타면 10월 1일부터 기존 집 처분기한이 3년에서 2년으로 줄어든다(요건은 아래 표). 이 2년은 계약일이 아니라 잔금일로 센다. 잔금 뒤에 등기를 늦게 접수해도 기한은 그대로이고, 등기접수일이 기준이 되는 경우는 두 가지뿐이다.
① 잔금을 치르기 전에 등기를 먼저 접수한 경우
② 잔금을 치른 날이 분명하지 않은 경우
이 글은 집을 매매로 사고파는 경우만 다룬다.
10월 1일부터 달라지는 것
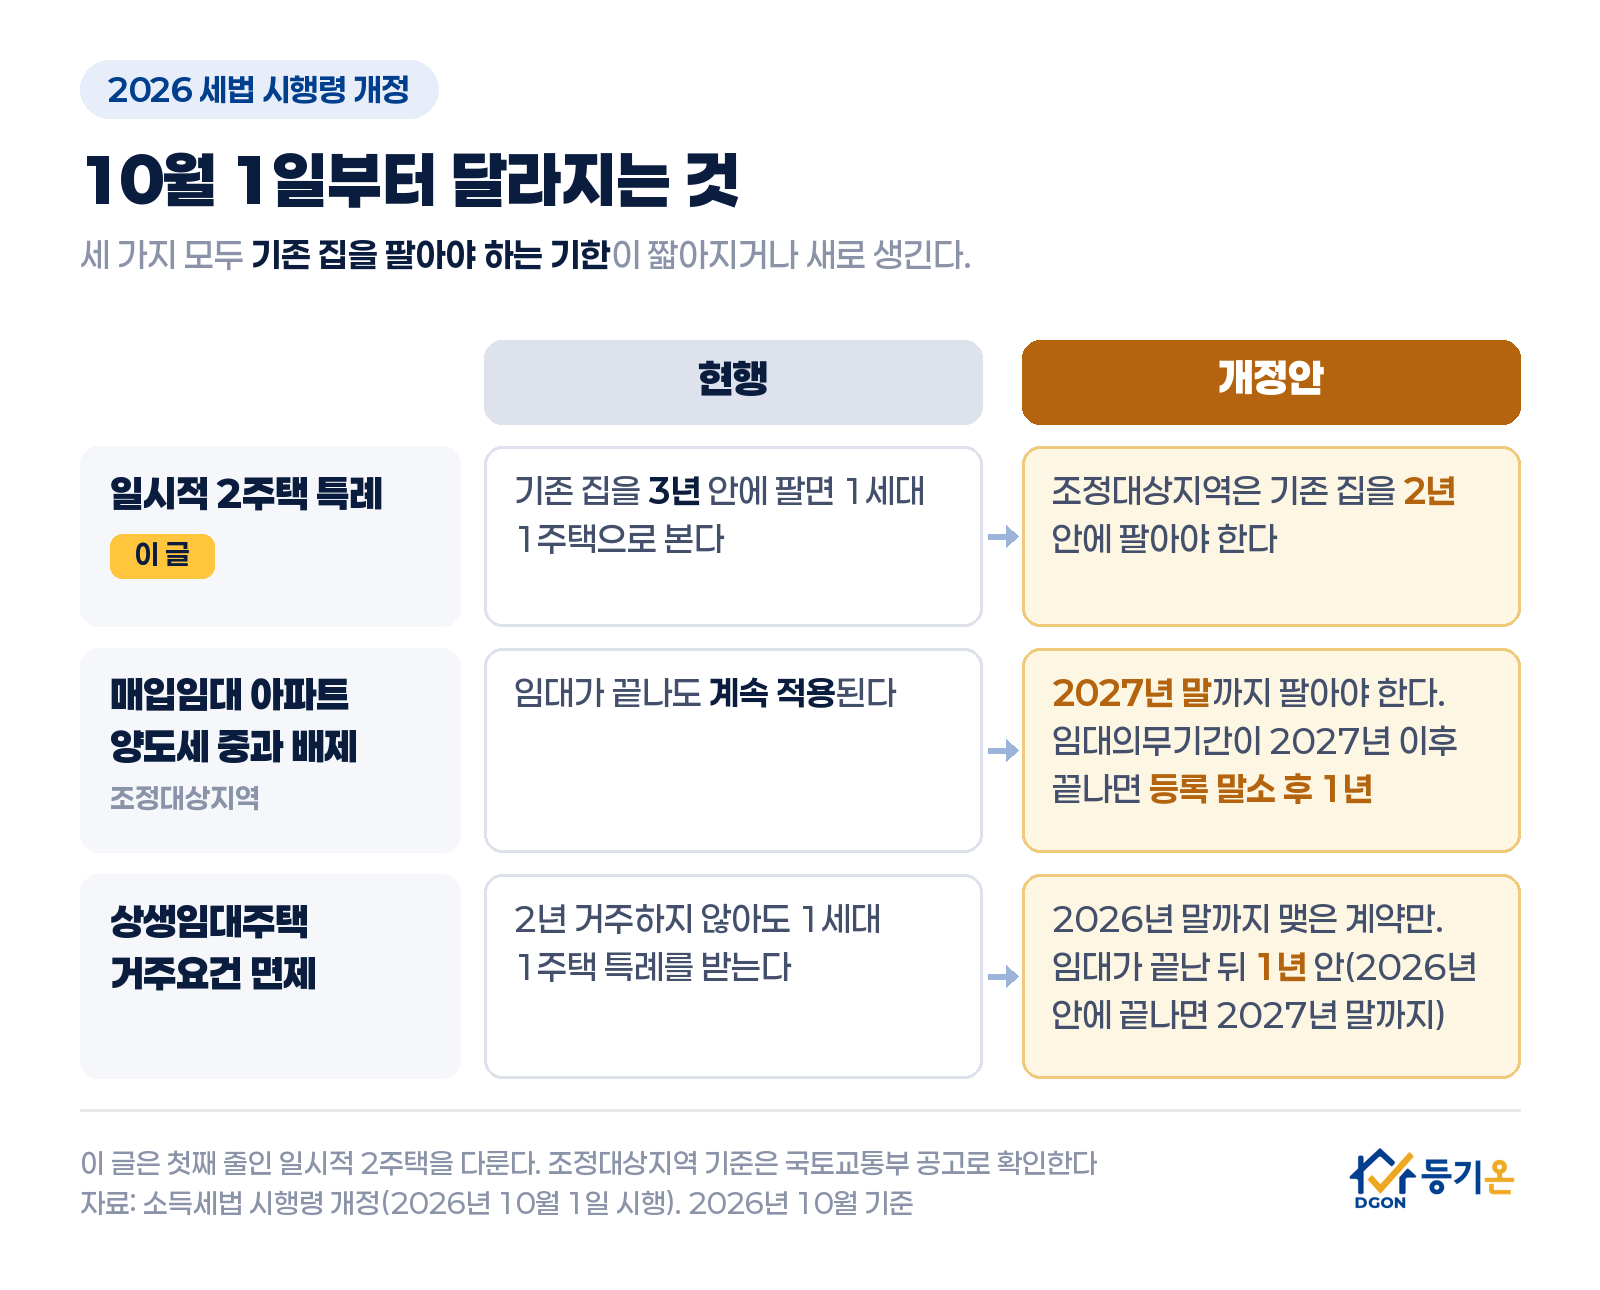
9월 29일 국무회의에서 소득세법 시행령 등 개정안 4건이 의결됐고, 10월 1일부터 시행된다. 주택 양도세와 관련된 핵심은 세 가지다.
| 항목 | 현행 | 개정안 |
|---|---|---|
| 일시적 2주택 특례 | 기존 집을 3년 안에 팔면 1세대 1주택으로 본다 | 조정대상지역은 기존 집을 2년 안에 팔아야 한다 |
| 매입임대 아파트 양도세 중과 배제(조정대상지역) | 임대가 끝난 뒤에도 계속 적용된다 | 2027년 말까지 유지하고, 2028년부터는 임대 종료 후 1년 안에 팔아야 한다(재건축·재개발 중이면 이전고시일부터 1년) |
| 상생임대주택 양도세 거주요건 면제 | 2년 거주하지 않아도 1세대 1주택 특례를 받는다 | 2026년 말 종료. 상생임대가 끝난 뒤 1년 안에 팔아야 면제된다(최대 2029년 12월 31일까지) |
표는 재정경제부 발표를 다룬 보도를 기준으로 했다. 시행령은 10월 1일에 공포되므로 공포본으로 다시 확인한다. 이 글은 첫 줄인 일시적 2주택만 다룬다.
일시적 2주택: 2년이 적용되는 경우
지금 조문은 새 집을 취득한 날부터 3년 이내에 기존 집을 양도하면 1세대 1주택으로 본다(소득세법 시행령 제155조 제1항). 개정안은 이 기간을 조정대상지역에서 2년으로 줄이고, 양도세뿐 아니라 종합부동산세 특례에도 적용한다.
| 경우 | 처분기한 |
|---|---|
| 기존 집과 새 집이 모두 조정대상지역이고, 새 집을 8월 4일 이후 취득했고, 기존 집을 10월 1일 이후 양도한다 | 2년 |
| 8월 3일 이전에 새 집을 취득했거나, 매매계약을 맺고 계약금을 냈다 | 3년 유지 |
| 기존 집이나 새 집이 조정대상지역이 아니다(2년은 둘 다 조정대상지역일 때만 적용된다) | 3년 유지 |
| 기존 집을 10월 1일 전에 양도한다 | 3년 유지 |
기한은 계약일이 아니라 잔금일로 센다
세법은 취득시기와 양도시기를 대금을 청산한 날로 본다(소득세법 제98조). 대금을 청산한 날이 분명하지 않거나 청산하기 전에 소유권이전등기를 했다면 등기부에 적힌 등기접수일이 기준이다(같은 법 시행령 제162조 제1항 제1호·제2호). 새 집을 산 날도, 기존 집을 파는 날도 이 기준으로 본다. 잔금과 등기를 같은 날 접수하면 두 날짜가 같아서 따질 것이 없다.
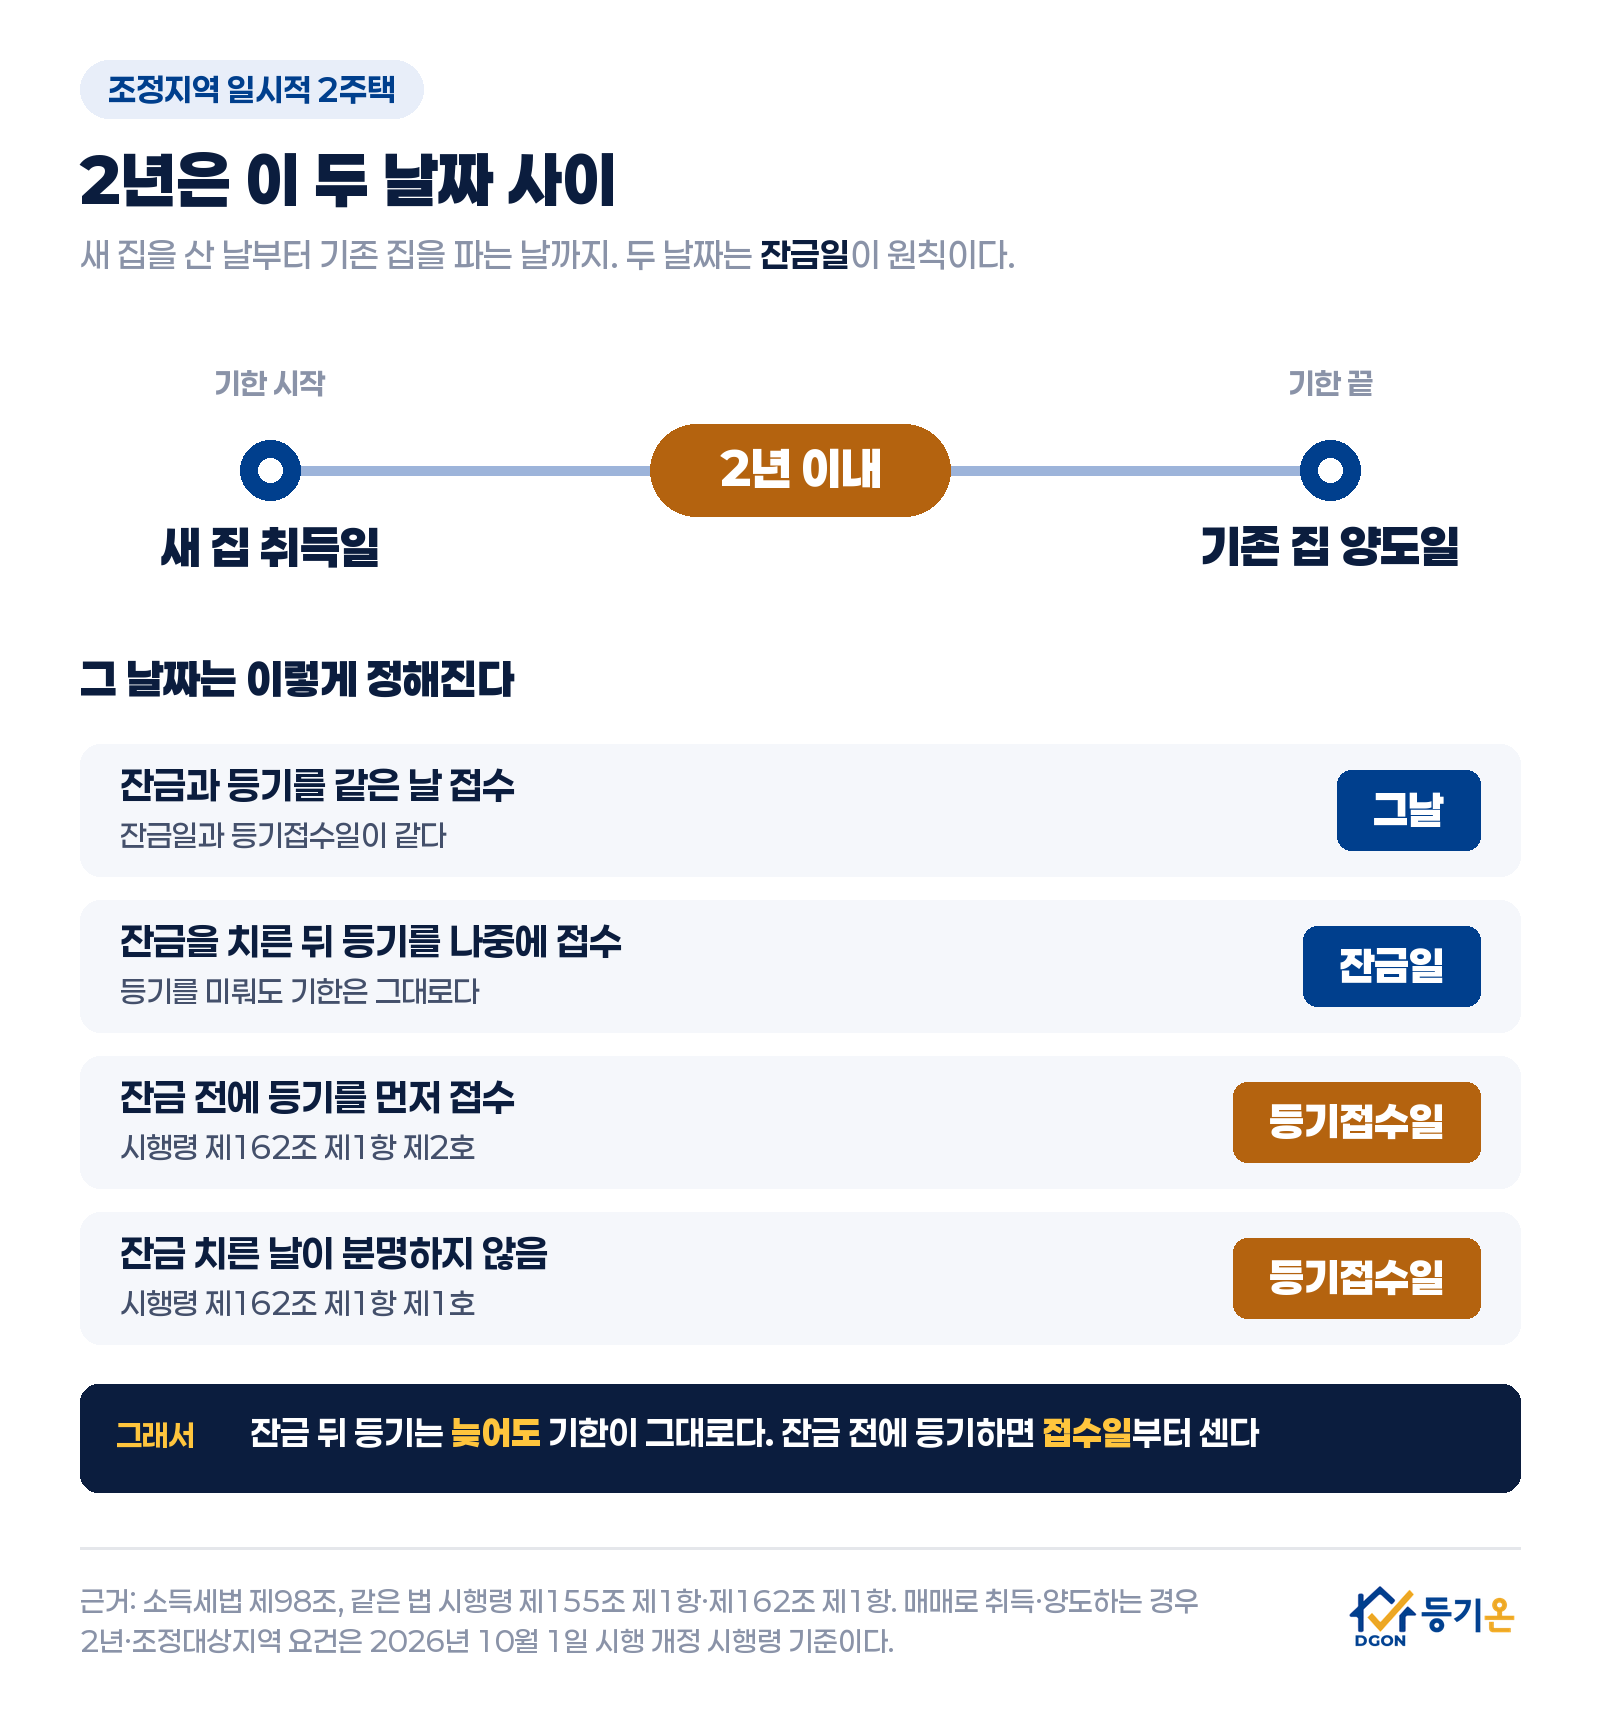
잔금 뒤에 등기가 늦어져도 기한은 그대로다
잔금을 치르고 등기를 몇 주 뒤에 접수했다면 새 집 취득일은 잔금일이다. 등기접수일을 취득일로 알고 2년을 세면 기한을 실제보다 늦게 잡게 된다. 기존 집을 파는 쪽도 마찬가지다. 잔금을 받았다면 등기가 늦어져도 양도일은 잔금일이다.
등기부에서 날짜를 볼 때는 갑구 소유권이전 줄의 접수 칸을 본다. 등기원인 칸에는 매매의 경우 계약일이 적히는데, 이 날짜는 세법상 기준일이 아니다. 등기부 읽는 법은 등기사항전부증명서 칼럼에 정리했다.
기한이 빠듯하면
- 새 집의 잔금일을 적어 두고 2년이 되는 날을 달력에 표시한다. 영수증이나 이체 내역도 보관한다. 마지막 날을 하루 잘못 세는 일이 없도록 계산은 세무서나 세무사에게 확인한다.
- 기존 집 매매계약의 잔금일은 기한보다 넉넉히 앞에 둔다. 잔금이 밀리면 양도일도 같이 밀린다.
- 매도인은 잔금 수령과 등기 접수를 같은 날 맞춘다. 대금을 받기 전에 등기를 먼저 접수하면 양도일이 등기접수일로 앞당겨진다.
- 8월 3일 이전에 매매계약을 맺고 계약금을 냈다면 계약서와 계약금 이체 내역을 보관한다. 3년이 유지되는지 가르는 자료다.
이 글이 다루지 않는 것
- 상속·증여로 취득한 집: 상속이 개시된 날, 증여를 받은 날이 기준이라 위 설명과 다르다(시행령 제162조 제1항 제5호).
- 분양권·조합원입주권·건설 중인 집: 취득시기와 주택 수 계산이 따로 있다.
- 종합부동산세: 특례기간은 함께 줄지만 적용 시점이 다르다. 2027년 6월 1일 기준으로 납세의무가 성립하는 분부터라고 보도됐다.
- 보유·거주 요건, 비과세 한도, 세액: 새 집을 사려면 기존 집을 취득한 지 1년이 지나야 한다는 요건(제155조 제1항)도 여기서 다루지 않는다. 세무서나 세무사에게 확인한다.
- 매입임대 아파트와 상생임대: 위 표의 둘째, 셋째 줄이다. 임대 종료 후 팔아야 하는 매입임대 아파트라면 등기부에 부기등기가 남았는지부터 본다. 임대사업자 등록 말소 뒤 부기등기에 정리했다.
등기온에 맡기면
소유권이전등기 온라인 신청은 물건(아파트·빌라·연립)과 대상자 조건을 확인하고, 잔금일까지 5일 이상 남아 있어야 진행된다. 조건에 맞지 않으면 카카오톡 상담으로 이어진다. 기한이 빠듯한 갈아타기라면 잔금일이 정해지는 대로 신청하는 편이 낫다.
전자서명은 본인이 직접 해야 해서 잔금일에 막히기 쉽다. 부동산등기 전자서명을 미리 봐 두면 접수가 밀리지 않는다.
자주 묻는 질문
8월 3일 이전에 계약금을 냈는데 잔금은 8월 4일 이후다.
보도된 경과규정은 8월 3일 이전에 주택을 취득했거나 매매계약을 맺고 계약금을 낸 경우 종전 규정을 적용한다고 한다. 이 경우는 3년이 유지될 수 있다.
새 집이 조정대상지역이 아니면?
2년으로 줄어드는 것은 기존 집과 새 집이 모두 조정대상지역일 때다. 그렇지 않으면 3년이다. 어느 지역이 조정대상지역인지는 국토교통부 공고로 확인한다.
기한 마지막 날은 언제까지인가?
지금 조문은 새 집을 취득한 날부터 3년 이내로 정한다(개정 뒤 조정대상지역은 2년 이내). 잔금이 기한 끝자락이면 세무서나 세무사에게 마지막 날을 확인한다.
이 글은 일반적인 정보 제공을 목적으로 하며, 개별 사안에 대한 법률·세무 자문이 아니다. 개정 시행령의 정확한 요건과 세액·비과세 여부는 공포된 조문과 관할 세무서 또는 세무사에게 확인하기 바란다. (작성: 법무법인 시화가 운영하는 등기온, 2026년 9월 기준)